30%에 못 미치면 고지된 세금을 줄여 낼 수 있습니다.
올해 상반기 장사가 작년만 못했다면 11월 고지서 금액이 실적보다 클 수 있습니다. 이럴 때 쓰는 길이 중간예납 추계신고로, 1~6월 실적으로 세금을 다시 계산해 고지세액 대신 냅니다.
국세청 안내 기준으로 상반기 소득세가 중간예납기준액의 30%에 미달하면 신고할 수 있고,
기준액이 없는 복식부기의무자는 상반기 실적이 있으면 반드시 신고해야 합니다.신고서 제출과 자진납부 기한은 2026년 11월 30일(월)입니다.
— 핵심만
상반기 종합소득금액을 두 배로 늘려 1년치 과세표준을 만들고, 기본세율로 낸 산출세액을 반으로 나눈 다음 이미 낸 세금을 빼면 추계액이 나옵니다. 결과가 50만 원 미만이어도 신고서를 내야 고지세액이 취소됩니다.
▍추계 신고를 할 수 있는 사람, 해야 하는 사람
고지세액이 부담스럽다는 이유만으로는 신고할 수 없습니다. 기준은 비율 하나입니다. 올해 1~6월 실적으로 계산한 중간예납추계액이 기준액의 30%보다 적을 때만 선택지가 생깁니다. 기준액 자체가 없는 사람은 사정이 다릅니다. 복식부기의무자라면 신고가 의무입니다.
| 경우 | 할 일 | 비고 |
|---|---|---|
| 추계액이 기준액의 30% 미달 | 신고·납부 가능 | 선택 사항 |
| 기준액 없는 복식부기의무자 | 신고·납부 의무 | 상반기 사업실적이 있을 때 |
| 추계액 50만 원 미만 | 납부 없음 | 신고서는 내야 고지 취소 |
| 납부세액 1천만 원 초과 | 분납 가능 | 추계 신고에도 적용 |
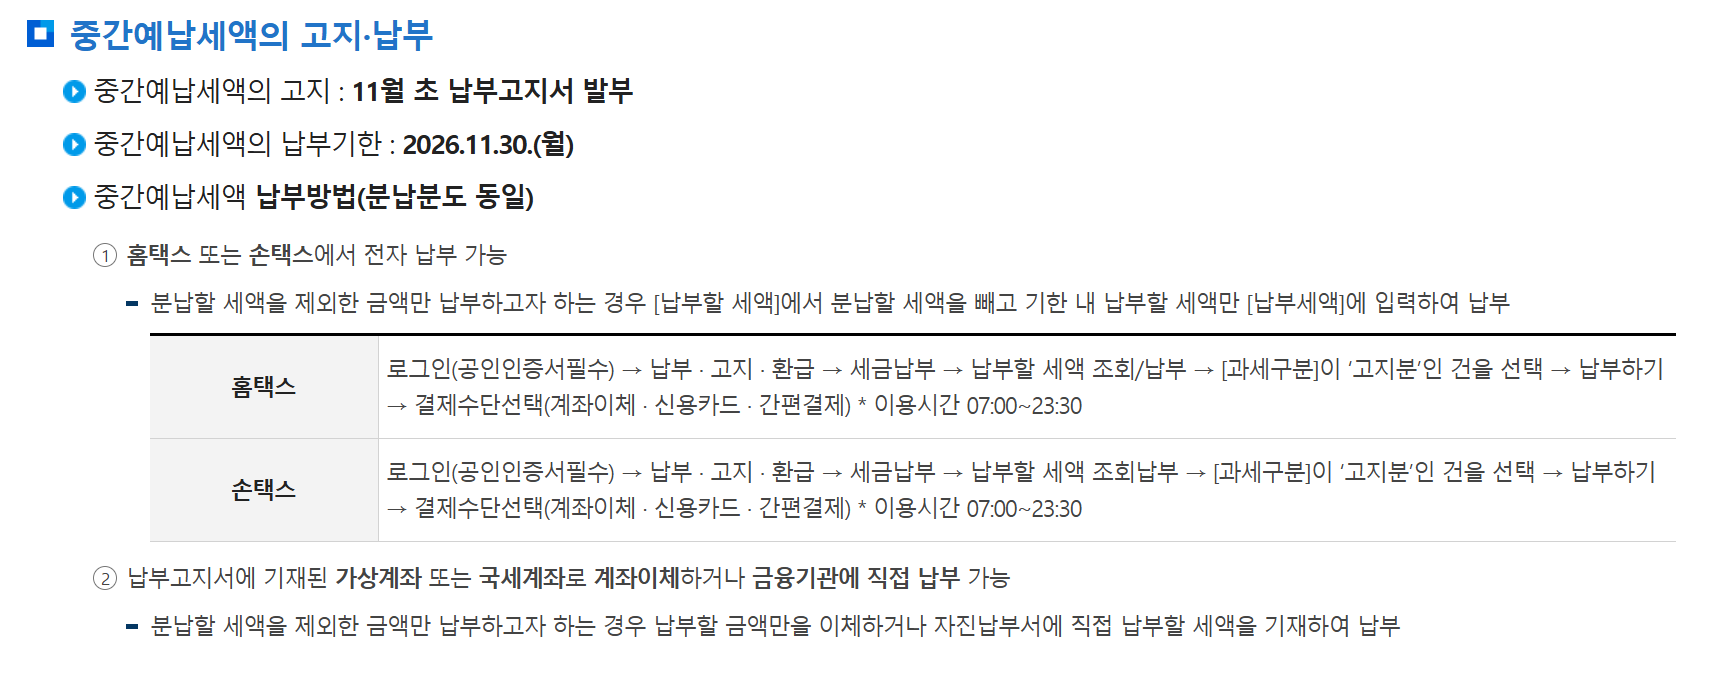
| 제출·납부 기한 | 2026.11.30.(월) | 신고서와 세금 함께 |
주의 · 50만 원 미만이라도 신고서는 냅니다
추계액이 50만 원에 못 미치면 낼 세금은 없습니다. 그렇다고 손을 놓으면 11월 초에 나온 고지세액이 그대로 남습니다. 국세청 안내는 이 경우에도 중간예납추계액신고서를 반드시 제출해야 고지세액이 취소된다고 적고 있습니다. 제출 마감 역시 11월 30일입니다.
▍추계액을 구하는 세 단계
공제·감면 세액과 원천징수세액이 없는 사업자라면 계산은 세 줄로 끝납니다. 실제 신고에서는 마지막 단계에서 빼는 항목이 늘어납니다.
STEP 1. 과세표준 만들기 — 상반기 종합소득금액에 2를 곱해 1년치로 늘립니다. 여기서 이월결손금과 종합소득공제를 빼면 추계용 과세표준이 나옵니다.
STEP 2. 산출세액 계산 — 과세표준에 기본세율 6~45%를 적용합니다. 구간 세율을 곱하고 누진공제를 빼는 식이라, 과세표준 3,000만 원이면 450만 원에서 126만 원을 뺀 324만 원입니다.
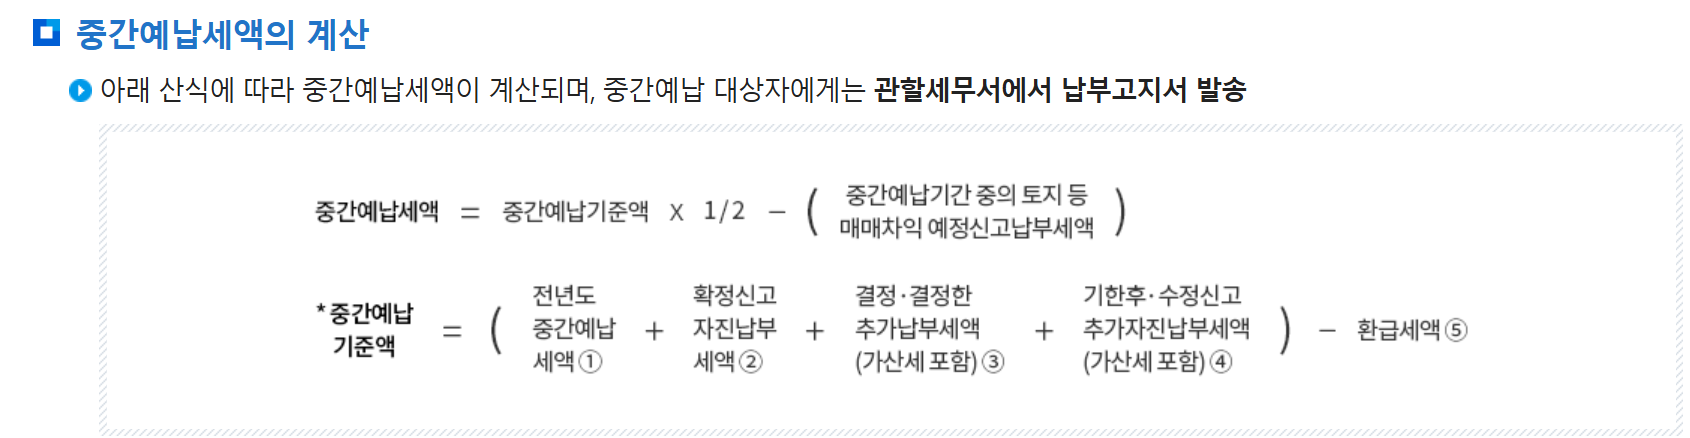
STEP 3. 반으로 나누고 빼기 — 산출세액을 2로 나눈 뒤 6월 30일까지의 공제·감면세액, 토지등매매차익 예정신고 산출세액, 수시부과세액, 원천징수세액을 뺍니다. 남은 금액이 중간예납추계액입니다.
▍추계액과 30% 선을 맞대 보기
기준액이 1,000만 원인 사람을 예로 들면 고지세액은 500만 원이고 30% 선은 300만 원입니다. 상반기 실적을 1년으로 환산한 과세표준이 3,000만 원이면 추계액은 162만 원으로 300만 원보다 적습니다.
이 경우 추계 신고를 하면 고지된 500만 원 대신 162만 원을 냅니다.같은 사람의 환산 과세표준이 8,000만 원이라면 사정이 바뀝니다. 추계액이 672만 원으로 30% 선을 넘기 때문에 추계 신고 대상이 아니고, 고지세액 500만 원을 그대로 내야 합니다. 비교할 숫자가 고지세액이 아니라 기준액의 30%라는 데서 계산이 자주 엇갈립니다.
▤ 환산 과세표준별 중간예납추계액
공제·감면과 기납부세액이 0이라고 놓고 과세표준 네 가지의 추계액을 견줍니다.
중간예납추계액 (만 원)
과세표준 1,400만 원이면 산출세액 84만 원, 추계액 42만 원입니다. 50만 원에 못 미치니 낼 세금은 없지만, 신고서를 내지 않으면 고지세액은 취소되지 않습니다. 과세표준 5,000만 원은 산출세액 624만 원에 추계액 312만 원이라, 기준액 1,000만 원인 사람이라면 30% 선 300만 원을 12만 원 넘깁니다. 그러면 추계 신고 대상에서 빠지고 고지세액을 냅니다.
신고에 쓰는 서식은 두 가지입니다. 하나는 중간예납추계액신고서, 다른 하나는 1~6월 종합소득금액 산출근거입니다. 산출근거는 소득별 소득금액 집계표와 종합소득금액 및 결손금공제명세서로 이뤄집니다. 두 서식 모두 국세청 중간예납추계액 신고 안내 페이지에서 받을 수 있습니다.
계산한 납부세액이 1천만 원을 넘으면 추계 신고 때도 분납을 쓸 수 있습니다. 분납분 마감은 2027년 2월 1일(월)입니다.
이런 장치가 왜 따로 있을까요? 중간예납은 납세자의 신고 비용을 덜려고 직전 연도 세액으로 고지하는 방식입니다. 올해 실적이 나빠진 사람에게는 고지액이 과할 수밖에 없고, 추계 신고는 그 차이를 메우는 보완책으로 안내돼 있습니다. 상반기 실적이 부진했다면 11월 30일 전에 계산부터 해 보는 쪽이 손해가 적습니다. 계산식이 막히면 국세청 대표 상담 126(평일 9~18시)으로 문의할 수 있습니다.
세율은 과세표준 구간마다 달라지고 구간별 누진공제가 함께 붙습니다. 8,000만 원이면 24% 구간이라 1,920만 원에서 576만 원을 빼 산출세액 1,344만 원이 되고, 이를 반으로 나눈 값이 앞의 672만 원입니다. 5억 원 초과 구간은 10억 원 이하 42%, 10억 원 초과 45%로 한 번 더 나뉩니다.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만 원 이하 | 6% | 없음 |
| 1,400만 원 초과~5,000만 원 이하 | 15% | 126만 원 |
| 5,000만 원 초과~8,800만 원 이하 | 24% | 576만 원 |
| 8,800만 원 초과~1억 5,000만 원 이하 | 35% | 1,544만 원 |
| 1억 5,000만 원 초과~3억 원 이하 | 38% | 1,994만 원 |
| 3억 원 초과~5억 원 이하 | 40% | 2,594만 원 |
| 5억 원 초과 | 42%(10억 원 초과 45%) | 3,594만 원(10억 원 초과 6,594만 원) |
숫자의 근거는 국세청 중간예납추계액 신고 안내이고, 확인한 날은 11월 13일입니다. 그래프와 예시 금액은 공제·감면세액과 원천징수세액이 없다고 놓은 경우라 실제 신고액과 다를 수 있습니다. 가산세와 개인별 고지 금액은 이 안내에서 다루지 않으니 국세청 126에 문의하는 편이 낫습니다. 신고 전에는 홈택스 고지 내역과 내려받은 서식의 계산 결과를 한 번 더 맞춰 보세요.
국세청 중간예납추계액 신고 안내 참고 · 2026.11.13 기준
'세금납부' 카테고리의 다른 글
| 종합소득세 중간예납 확인하기 (0) | 2026.11.13 |
|---|---|
| 연말정산 신용카드 공제 계산하기 (0) | 2026.11.09 |
| 연말정산 미리보기 확인하기 (0) | 2026.11.09 |
| 상속주택 종부세 특례 확인하기 (0) | 2026.09.10 |
| 종부세 합산배제 제외신고 확인하기 (0) | 2026.09.10 |


